19.09
Предотчетное сельскохозяйственное затишье
11 May 2010, 17:58
Минувшую неделю агрокотировки завершили на позитивной ноте, несмотря на то, что в течение недели рынок лихорадило от событий вокруг европейской единой валюты.
Контракты на пшеницу на CBOT завершили пятничную торговую сессию в зеленом, кроме того, рынок вырос и в масштабах недели. Беспокойство трейдеров насчет нестабильности погодных условий в США заставило их скупить часть ранее проданных позиций, таким образом, ситуация на внешнем финансовом рынке на время перестал быть определяющим фактором.
Wheat No. 2 Soft Red(ExpDate: 14/07/2010), 0.01 USD/BUSHELS, Daily
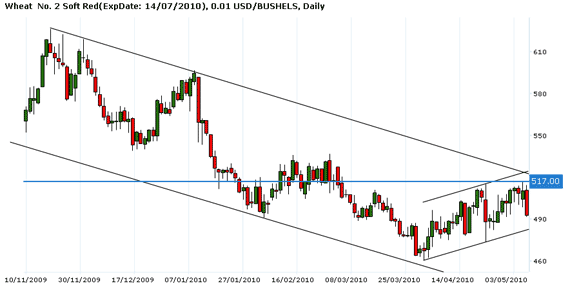
По майскому контракту пшеница за неделю подорожала на 8.50 цента до отметки 500.25 ц/б, закрывшись в верхней части торгового диапазона. Участники торгов сконцентрировали внимание на состоянии фондового, нефтяного и финансового рынков, но в большей степени рынком движет изменение погоды. Так, посевам пшеницы в США угрожает понижение температурного фона. Эксперты метеослужбы Cropcast Weather Services прогнозируют, что похолодание коснется Великих Равнин, в частности, штатов Небраска, Канзас, Колорадо.
Тем не менее, бычьи настроения на зерновом рынке ограничиваются негативными факторами в более долгосрочной перспективе – к ним относится волатильность на финансовых рынках, которая влечет за собой влияющие на агрокотировки флуктуации на рынках акций и энергоносителей.
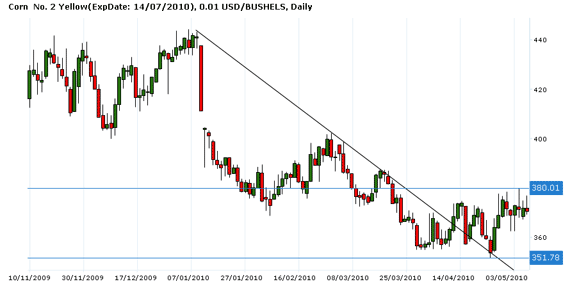
В кукурузном сегменте в конце минувшей недели также наметился рост, и причинами для него послужили не только погодные риски, но и растущий спрос на кукурузу в мире. Неделю, правда, майская кукуруза завершила немного ниже, чем в предыдущую пятницу, на 1.50 цента, на отметке 364.75 ц/б. Скорее всего, инвесторов сдерживал грядущий 10 мая прогноз Департамента сельского хозяйства США относительно кукурузных запасов, предложения и спроса как в мире, так и в самих Соединённых штатах. Аналитики отмечают, что среди всего товарно-сырьевого комплекса кукуруза показала наилучший иммунитет к росту доллара, снижению цен на энергоносители и нестабильности нефтяного рынка. Разумеется, указанные факторы ограничили прибыль, но всю неделю кукурузный сегмент «зеленел» а фоне спекуляций о том, что Китай намерен продолжить крупными партиями импортировать американскую кукурузу.
Свою роль сыграл и метеорологический фактор. Как сообщает брокер Allendale, в конце недели осадки ограничили возможность посевных работ. Синоптики предупреждают, что в течение наступившей недели осадки продолжатся, а в чрезмерном количестве они могут негативно сказаться на качестве будущих всходов.
Corn No. 2 Yellow(ExpDate: 14/07/2010), 0.01 USD/BUSHELS, Daily
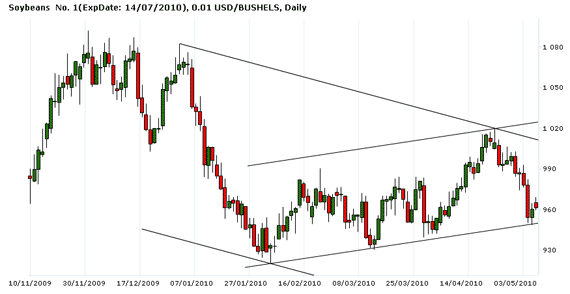
На минувшей неделе, а именно в четверг, контракты на сою обновили минимум за четыре недели на фоне сообщений о спором весеннем севе в США, дорожающей американской валюты и слабой нефти. Однако уже в пятницу «быки» частично сумели преодолеть понесённые за семидневку потери. В итоге, майский контракт подешевел на 38.50 ц/б, завершив неделю на отметке 951.25 ц/б.
Держателям контрактов на сою удалось ограничить потери, когда прояснилась ситуация с европейской валютой. МВФ готов предоставить средства на подъем экономики не только Греции, но и, возможно, Испании и Португалии. В преддверии этих событий растущий евро и дешевеющий относительно него доллар стали сигналом для трейдеров-медведей, что пора закрыть часть проданных ранее позиций.
Soybeans No. 1(ExpDate: 14/07/2010), 0.01 USD/BUSHELS, Daily
Сахарные фьючерсы на ICE завершили неделю в зеленом на фоне увеличения закупок товарными фондами. Спрос был спровоцирован тем, что страны-импортёры приступят к закупкам сахара нового урожая. Июльский сахар в Нью-Йорке подорожал на 0,59 цента до отметки 13,75 ц/ф.
В течение недели держатели контрактов на сахар держали руку на пульсе в ожидании новостей с экономических рынков Европы. Умы и сердца трейдеров будоражили сообщения о греческом бюджетном дефиците. Пока аналитики размышляли над тем, как спасать национальную европейскую валюту, цены на нефть падали, нанося удар и по сахарному рынку. Несмотря на то, что в производстве этанола преимущественно используется кукуруза, страны-производители сахарного тростника используют и тростник для производства спирта.
Быки ожидают, что в ближайшее время рынок продемонстрирует более заметный рост, поскольку ожидается увеличение спроса на сахар со стороны компаний, производящих кондитерские изделия и безалкогольные напитки. Играющие на повышение участники торгов возлагают надежды на международные закупочные тендеры.
Sugar #11(ExpDate: 30/06/2010), 0.01 USD/POUNDS, Daily
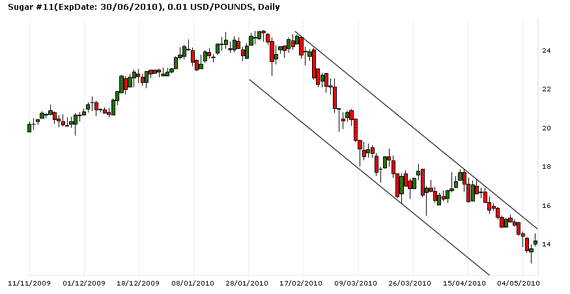
Что может быть печальнее на свете, чем повесть о сахарном рынке за последние три месяца. Никто даже не пытается посмотреть наверх. Очередная неделя красных от падения котировок и уменьшения открытого интереса в Нью-Йорке. (Лондонский открытый интерес консолидируется.) Заводской сахар в Бразилии подешевел до 535.25 доллара за тонну с январских 824.53 долл/т. Лучший по качеству лондонский сахар стоит 437.80 долл/т, на 97.45 долларов дешевле, чем в Бразилии. Бразильцам пока имеет смысл делать упор в своих продажах на внутренний рынок. Особенно резкий, почти камнеподобный, характер падения бразильский белый сахар приобрёл со второй половины апреля. За последние 18 дней он подешевел на 220.24 доллара. У бразильского спирта менее впечатляющая динамика. Основное снижение цен произошло за период с двадцатых чисел февраля до двадцатых чисел марта. После этого спирт начал консолидироваться и даже несколько откорректировался вверх, с 489 долл/куб.м (619.54 долл/т) до 498 долл/куб.м (630.94 долл/т). По сырцовым меркам (если выразить стоимость спирта через стоимость сырца) – это около 13.53 ц/ф, что примерно соответствует пятничным показаниям биржи в Нью-Йорке. Другими словами, внутренний бразильский спиртовой рынок сейчас в паритете с внешним сахарным рынком. Мировой спиртовой рынок с 13 апреля корректируется вверх. Нефть (июньская WTI) на прошлой неделе сильно подешевела вместе с евро на фоне также сильно подорожавшего доллара США, однако ниже 74 долларов за баррель она не пошла.
Взглянув на сырцовый передний спред, видно, что с середины апреля он консолидируется, а лондонско-нью-йоркский арбитраж с начала апреля поднялся с 81 до 141 доллара за тонну. В переводе на бытовой русский, скорость снижения цен на сырец была выше, чем цен на белый сахар, или, ещё проще, белый сахар замедлил снижение. За тот же период времени укрепился и передний спрэд по белому сахару, с 2.2 до 27 долларов за тонну.
При прочих нормальных, если можно так выразиться, обстоятельствах такой расклад на сахарном рынке можно было бы интерпретировать как стабилизирующий, если бы не Индия, грозящая в следующем сезоне превратиться из импортёра в экспортёра сахара. Инвесторы, а попросту спекулянты, вынуждены закрывать свои длинные позиции, сокращая открытый интерес. Что, собственно, и происходит на сахарном рынке. Рыночные эмоции, если за ними стоят деньги, — страшная сила. Чем сильнее эмоции и чем большие деньги за ними стоят, тем страшнее на рынке. Хороший пример – нынешнее, продолжающееся почти 3.5 месяца снижение котировок на сахар-сырец.
Текущая стоимость сырца весьма схожа теперь с той, которая была год назад, в апреле-мае 2009 года, в августе и марте 2008 года, а также в августе 2006 года. Примечательно, что достигнутые на завершившейся неделе 13.00 ц/ф расположены недалеко от кризисных значений осени 2008 года. На протяжении последних четырёх лет Нью-Йорк дешевел ниже этих уровней (в июне 2007 года сырец стоил даже 8.37 ц/ф) но не намного, особенно если сравнивать динамику нынешнего падения с тогдашним снижением, да и ненадолго.
Общий спекулятивный остаток по длинным контрактам (фьючи и опционы) с января 2010 года сократился в 2.4 раза. Большие инвесторы к началу мая урезали свои остатки в 2 раза, малые инвесторы к концу марта – в 6 раз. С апреля малые спекулянты предприняли ряд попыток, чтобы пополнить свои длинные остатки. Цена сырца с зимы снизилась в 2.3 раза. В прошлом обзоре отмечалось, что месячная скорость снижения сахарных котировок замедлилась.
Некоторые брокеры указывают на то, что импортёры были особенно активны, покупая сахар по 22-24 ц/ф. Сейчас же, когда цены снизились до 13-14 ц/ф их почти не видно. Возможно, что они ожидают более низких цен, однако есть риск, что биржевые «быки» могут их опередить, сработав на повышение. По слухам, импортёры потихоньку начинают прицениваться к сахару и брокеры ожидают объявления тендеров на покупку. Такое заботливое отношение биржевиков к потребителям на фоне начинающей дивергировать техники (спрэды, арбитражи и т.д.) может привести к коррекции цен на сахар, хотя не стоит забывать, что бразильский реал пока проявляет признаки плавного долговременного удешевления, которое увеличивает возможности экспортёров. К бдительности призывает и опубликованный прогноз Рабобанка (Голландия). Специалисты этого известного на мировом сельскохозяйственном рынке кредитного учреждения полагают, что производство сахара в следующем сезоне 2010-11 перекроет его потребление на 7 млн тонн.
Ваш комментарий
|
|
|