19.09
USDA. Пшеница: мировые рынки и торговля на 11 апреля 2023
12 April 2023, 00:04
-

Китай станет крупнейшим в мире импортером пшеницы в сезоне 2022/23
Импорт пшеницы в Китай прогнозируется на уровне 12,0 млн тонн в этом году, что является самым высоким уровнем импорта страны с 1995/96 года, когда импорт достиг 12,5 млн тонн.
Внутренние цены на зерно в Китае остаются высокими, учитывая политику минимальных поддерживающих цен в стране и снижение аукционной активности на фоне неопределенности политики правительства в отношении COVID-19.
Цены на китайскую пшеницу в прошлом году держались на уровне около 450 долларов за тонну, в то время как цены на китайскую кукурузу в среднем превышали 400 долларов за тонну. Между тем, мировые цены на пшеницу за последние несколько месяцев имели тенденцию к снижению, упав ниже 400 долларов за тонну при наличии достаточных экспортных поставок из Австралии, Европейского Союза и Канады.
Рисунок 1. Импорт пшеницы в Китай по поставщикам
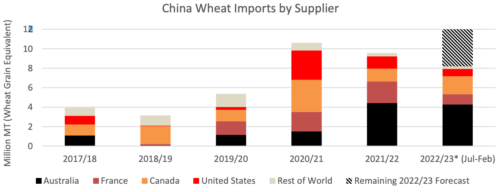
Конкурентоспособные цены побудили Китай импортировать большие объемы как продовольственной, так и фуражной пшеницы. Австралийская пшеница особенно конкурентоспособна после трех лет подряд рекордных урожаев. Китай продолжает активно закупать австралийскую пшеницу, при этом импорт в июле-феврале вырос на 66% по сравнению с предыдущим годом. Импорт из Канады, которая поставляет твердую красную продовольственную пшеницу на китайский рынок, вырос на 83 процента в годовом исчислении.
Из-за того, что международная пшеница стоит дешевле отечественного зерна, некоторые китайские комбикормовые заводы заменили кукурузу импортной пшеницей в кормовых рационах. Несмотря на то, что потребление пшеницы в Китае из года в год снижается, поскольку использование кукурузы в качестве корма восстанавливается, оно по-прежнему составляет четверть от общего потребления пшеницы в стране. Между тем продукты питания, семена и промышленное использование остаются стабильными.
Рисунок 2. Среднемесячные цены на зерно

Прогноз на 2022/23 год
Прогноз мирового производства в этом месяце несколько выше, поскольку увеличение производства в Эфиопии лишь частично компенсируется сокращением в Аргентине, Европейском Союзе и Саудовской Аравии. Мировая торговля снижается из-за сокращения экспорта из Аргентины, Бразилии и ЕС, что компенсирует рост экспорта из Черного моря, который продолжает поступать за счет конкурентоспособных цен и расширения Черноморской зерновой инициативы. Прогнозируется снижение импорта с сокращением для Индонезии и многих стран Азии и Южной Америки. Общее потребление значительно выросло в Китае и ЕС за счет увеличения количества фуражной пшеницы и остаточного использования; потребление продуктов питания, семян и промышленных товаров (FSI) в Индии выросло. Прогноз средней сезонной цены на сельскохозяйственную продукцию в США снижен на 10 центов до 8,90 доллара за бушель.
Цены на внутреннем рынке США
После мартовского отчета WASDE котировки в США упали на все классы, кроме Hard Red Winter (HRW). Цены на HRW выросли на 22 доллара США за тонну, поскольку засушливые условия вернулись в уже пострадавшие от засухи районы Южных равнин. Цены на Hard Red Spring (HRS) почти не изменились, снизившись на 3 доллара за тонну по сравнению с прошлым месяцем до 371 доллара за тонну из-за вялого спроса. Soft White Winter (SWW) подешевела на 14 долларов за тонну до 298 долларов, поскольку цены снизились у основного конкурента в Австралии. Soft Red Winter (SRW) подешевела на 21 доллар за тонну до 285 долларов, отражая благоприятную погоду для нового урожая и понижательное давление со стороны мировых цен.
Рисунок 3. Динамика экспортных цен FOB в США

Цены на мировом рынке
Мировые цены на пшеницу упали после мартовского отчета WASDE для всех стран происхождения, за исключением США, в связи со снижением импортного спроса и расширением Черноморской зерновой инициативы. Аргентинские котировки упали на 11 долларов за тонну, хотя они остаются выше других стран из-за ограниченных поставок, вызванных засухой. Канадские котировки упали на $4/т. Австралийские котировки упали на $10/т на фоне снижения спроса на фуражную пшеницу в Южной Корее и Юго-Восточной Азии. Российские котировки упали на $20/т из-за достаточных запасов. Котировки ЕС упали на 15 долларов за тонну из-за продолжающейся конкуренции со стороны черноморских экспортеров. Котировки HRW в США, напротив, выросли на 22 доллара за тонну из-за более низких ожидаемых поставок из-за засухи в ключевых районах выращивания, что стало еще менее конкурентоспособным по цене по сравнению с основными мировыми поставщиками.
Рисунок 4. Динамика международных экспортных цен FOB

Импорт пшеницы на Филиппины сокращается из-за снижения потребления продовольствия и кормов
Импорт пшеницы на Филиппины сократился на полмиллиона тонн до 6,2 миллиона в этом месяце, отражая годовой спад как для продуктов питания, семян и промышленных (FSI), так и для кормов и остаточных продуктов. Обновленная информация от отраслевых контактов также привела к многолетнему пересмотру, чтобы сбалансировать FSI и категории корма и остатков.
В то время как рис является основным продуктом питания на Филиппинах, потребление пшеницы росло по мере того, как потребители переходили на более западную диету, включая хлеб, пиццу, макароны, пончики и пирожные. В 2019 году правительство отменило количественные ограничения на импорт риса и перешло к тарифу, что привело к значительному увеличению импорта риса. Это изменение привело к снижению внутренних цен на рис, и потребление риса снова начало расти. На потребление пшеницы также повлияли ограничения COVID-19, которые сократили потребление продуктов на основе пшеницы вне дома. Более ограниченные мировые поставки еще больше снизили конкурентоспособность продуктов на основе пшеницы по сравнению с рисом из-за более высоких относительных цен. Кроме того, высокие цены на сахар на Филиппинах снизили рентабельность пекарен. Учитывая, что сокращение закупок в Соединенных Штатах (крупнейший поставщик продовольственной пшеницы) лишь частично компенсируется ростом импорта из Австралии и Канады, прогнозируется снижение импорта филиппинской пшеницы для продовольствия в 2022/23 году.
В данных об импорте Филиппин проводится различие между пшеницей, пригодной для потребления человеком, и другой пшеницей. Филиппины также используют пшеницу в качестве корма, поскольку высокие тарифы на импорт кукурузы (35 процентов) исторически делали использование пшеницы в качестве корма более конкурентоспособным вариантом. Однако более низкий тариф на кукурузу (5 процентов с мая 2022 года по декабрь 2023 года) приводит к некоторому дополнительному импорту кукурузы для использования в качестве корма. Филиппины продолжают бороться с последствиями африканской чумы свиней и высокопатогенного птичьего гриппа, которые ограничивают спрос на корма для свиноводства и птицеводства. Пшеница также широко используется в качестве корма для аквакультуры, объем которого неуклонно растет, но составляет небольшую часть от общего объема кормов.
Рисунок 5. Потребление зерна на Филиппинах

Рисунок 6. Корма и остаточное использование

Изменения на мировом рынке в 2022/23 МГ (тыс. тонн)
| Страна | Экспорт/Импорт | Предыдущая оценка | Текущая оценка | Изменение | Причина |
| Бангладеш | Импорт | 5 000 | 4 800 | -200 | Сокращение покупок на фоне более высоких цен |
| Чили | Импорт | 1 500 | 1 300 | -200 | Медленный импорт, особенно из Аргентины |
| Китай | Импорт | 10 000 | 12 000 | 2 000 | Сильные закупки из Австралии |
| Колумбия | Импорт | 2 300 | 2 100 | -200 | Темп торговли |
| Эквадор | Импорт | 1 400 | 1 200 | -200 | Медленный импорт |
| Эфиопия | Импорт | 1 500 | 900 | -600 | Увеличение производства и сокращение торговли на сегодняшний день |
| ЕС | Импорт | 9 000 | 10 500 | 1 500 | Продолжение импорта из Украины |
| Индонезия | Импорт | 11 000 | 10 000 | -1 000 | Нижняя торговля на сегодняшний день |
| Иран | Импорт | 4 500 | 4 000 | -500 | Снижение спроса на российскую пшеницу |
| Южная Корея | Импорт | 5 300 | 5 000 | -300 | Импорт фуражной пшеницы ниже ожидаемого |
| Ливан | Импорт | 1 100 | 700 | -400 | Пересмотр в сторону понижения на несколько лет |
| Малайзия | Импорт | 2 100 | 1 900 | -200 | Медленный импорт |
| Нигерия | Импорт | 6 000 | 5 500 | -500 | Отсутствие закупок в России, которая ранее была ведущим поставщиком |
| Пакистан | Импорт | 3 000 | 2 600 | -400 | Снижение тендерной активности |
| Перу | Импорт | 2 100 | 1 900 | -200 | Низкие поставки в Аргентину |
| Филиппины | Импорт | 6 700 | 6 200 | -500 | Слабый спрос; методология изменена для приведения в соответствие с государственными данными |
| Судан | Импорт | 2 100 | 2 600 | 500 | Сильный импорт из России |
| Сирия | Импорт | 2 000 | 2 300 | 300 | Многолетний пересмотр в сторону повышения |
| Таиланд | Импорт | 2 500 | 2 000 | -500 | Медленные темпы импорта |
| Турция | Импорт | 10 000 | 10 500 | 500 | Сильный импорт из России |
| США | Импорт | 3 100 | 3 300 | 200 | Более высокие темпы импорта |
| Вьетнам | Импорт | 4 600 | 4 300 | -300 | Импорт фуражной пшеницы из Австралии ниже ожидаемого |
| Аргентина | Экспорт | 6 500 | 5 000 | — 1 500 | Низкие отгрузки при малом урожае и высокие цены |
| Бразилия | Экспорт | 4 400 | 3 500 | -900 | Логистические ограничения, поскольку пшеница конкурирует с кукурузой и соей |
| ЕС | Экспорт | 37 000 | 35 000 | -2 000 | Сокращение отгрузок из-за усиления конкуренции в Черном море |
| Индия | Экспорт | 2 000 | 1 650 | -350 | Запрет на экспорт пшеницы остается в силе |
| Пакистан | Экспорт | 300 | 600 | 300 | Больше продаж в Афганистан |
| Россия | Экспорт | 43 500 | 45 000 | 1 500 | Сильный экспорт продолжается по конкурентоспособной цене |
| Сербия | Экспорт | 600 | 800 | 200 | Больше экспорта после снятия запрета на экспорт |
| Украина | Экспорт | 13 500 | 14 500 | 1 000 | Увеличение экспорта в ЕС и развивающиеся страны и расширение BSGI |
Предыдущий отчет от 08 марта 2023
Ваш комментарий
|
|
|