19.09
USDA. Кормовые культуры: мировые рынки и торговля на 12 мая 2025
12 May 2025, 23:50
-

ОБЗОР НА 2025/26 ГГ.
Мировое производство фуражного зерна в 2025/26 году прогнозируется на рекордно высоком уровне, так как рост производства ячменя, кукурузы, проса, смешанных зерновых, сорго и ржи более чем компенсирует незначительное снижение производства овса. Производство фуражного зерна среди основных производителей — Аргентины, Бразилии, Китая, Европейского союза, Украины и США — прогнозируется на более высоком уровне из года в год.
Ожидается, что мировое потребление фуражного зерна будет расти за счет кормов и остатков, а также за счет повышения уровня FSI. Прогнозируется снижение конечных запасов фуражного зерна, в основном за счет снижения выноса кукурузы.
Рисунок 1. Мировое производство кукурузы прогнозируется на рекордном уровне
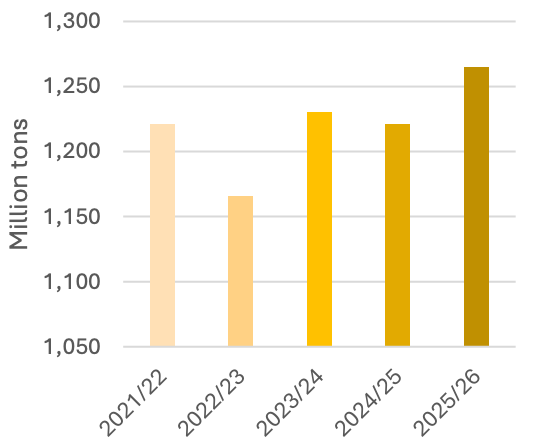
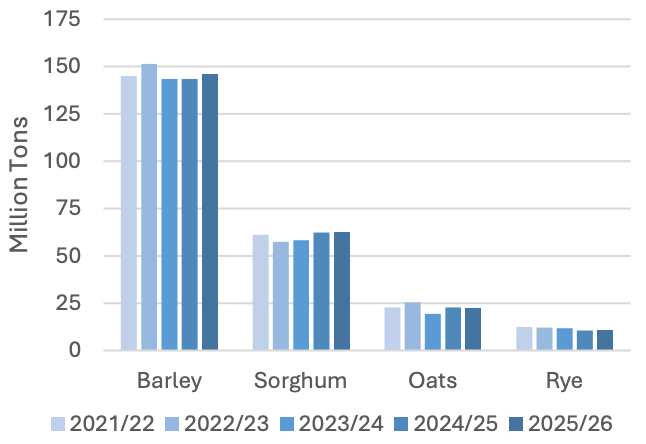
Рисунок 2. Мировое производство большинства других фуражных зерновых также увеличивается
Прогнозируется рост производства, торговли и потребления кукурузы в мире. Производство кукурузы в США в 2025/26 году прогнозируется на рекордно высоком уровне и, если оно будет реализовано, впервые превысит 400 миллионов тонн. Также прогнозируется рост производства кукурузы в Бразилии, Аргентине и Украине. Мировое производство прогнозируется на рекордном уровне — 1,26 миллиарда тонн. Мировая торговля, как ожидается, расширится незначительно, но мировое потребление вырастет на большую величину, в основном за счет спроса на корма для животных, хотя в некоторых ключевых странах расширяются проекты по производству этанола. Конечные запасы снижаются, так как рост запасов в США не может полностью компенсировать сокращение запасов в Китае и Бразилии.
Рисунок 3. Доля мирового экспорта кукурузы (октябрь-сентябрь)

Прогноз по мировому ячменю предусматривает рост производства и торговли, но потребление изменится незначительно. Прогнозируется рост производства, поскольку более крупные урожаи в Европейском союзе, России и Китае с лихвой компенсируют меньшие урожаи в Казахстане, Турции, Австралии, Сирии и Ираке. Мировое потребление почти не изменится, так как снизится потребление кормов, но ожидается небольшой рост потребления FSI. Мировая торговля незначительно увеличится, так как рост экспорта из Украины, Европейского союза и России перевесит снижение объемов торговли из Турции, Австралии и Казахстана. Поскольку мировое производство лишь немного ниже мирового потребления, прогнозируется незначительное снижение конечных запасов.
Рисунок 4. Мировой экспорт ячменя (октябрь-сентябрь)

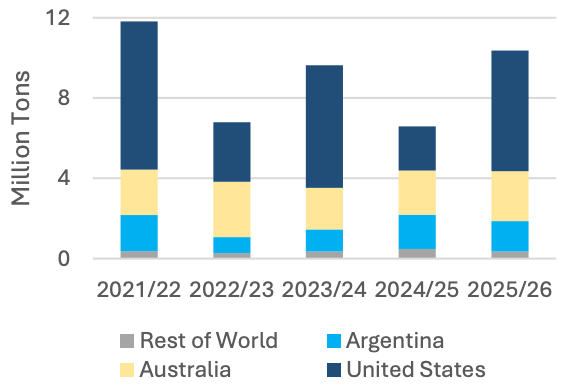
Прогнозируется незначительный рост мирового производства сорго, увеличение потребления, рост торговли и снижение конечных запасов. Прогнозируется небольшой рост производства, так как более крупные урожаи в США, Нигерии, Чаде и Австралии компенсируют сокращение урожая в Индии и Аргентине. Прогнозируется также рост мирового потребления, поскольку ожидаемое увеличение потребления кормов и остатков в Китае и Мексике более чем компенсирует снижение в США, Индии и Аргентине. Прогнозируется рост мировой торговли, в основном за счет резкого увеличения экспорта в США в 2025/26 годах. Прогнозируется снижение конечных запасов сорго, так как потребление превышает производство.
Рисунок 5. Мировой экспорт сорго (октябрь-сентябрь)
Что касается мелких зерновых культур, то прогнозируется снижение производства овса, в основном за счет сокращения производства в Европейском союзе и США. Производство ржи немного увеличится за счет более крупного урожая в Европейском союзе и Канаде. Прогнозируется снижение мирового потребления овса и незначительный рост ржи. Мировая торговля овсом также практически не изменится, в то время как мировая торговля рожью, по прогнозам, снизится из-за сокращения экспорта из России. Прогнозируется, что конечные запасы овса немного увеличатся, так как производство превысит потребление. Мировые конечные запасы ржи прогнозируются на уровне 5-летнего минимума.
Рисунок 6. Мировой экспорт овса (октябрь-сентябрь)
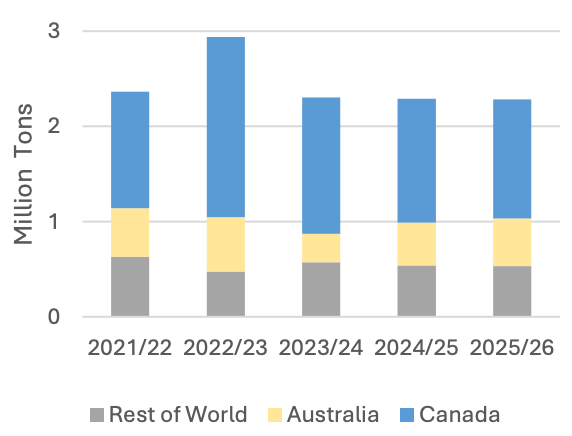
Отдельные импортеры (1 000 тонн)
| Страна | Культура | 2024/25 | 2025/26 | Изменение | Причина |
| Китай | Кукуруза | 8 000 | 10 000 | 2 000 | Перспективы импорта энергетических кормов из США |
| Канада | Кукуруза | 2 200 | 2 500 | 300 | Меньший урожай |
| ЕС | Кукуруза | 20 000 | 20 500 | 500 | Рост производства незначительный, снижение объемов перевозок |
| Индия | Кукуруза | 500 | 850 | 350 | Высокий спрос на корма и политика, поддерживающая рост производства этанола |
| Япония | Кукуруза | 15 300 | 15 500 | 200 | Конкурентоспособные цены на поставки от основных партнеров |
| Мексика | Кукуруза | 25 000 | 25 000 | 0 | Немного больший урожай, но спрос на корма останется высоким |
| Филиппины | Кукуруза | 1 750 | 2 000 | 250 | Высокий спрос поддерживает устойчивый рост |
| Южная Африка | Кукуруза | 850 | 200 | -650 | Возвращение к нормальной погоде, увеличение урожая |
| Южная Корея | Кукуруза | 11 500 | 11 500 | 0 | Неизменный спрос на корма и FSI |
| Вьетнам |
Кукуруза | 12 500 | 13 000 | 500 | Сильные экспортные поставки от основных партнеров |
Рисунок 7. Мировой импорт фуражного зерна (октябрь-сентябрь)

Рисунок 8. Использование кукурузы в Китае (октябрь-сентябрь)
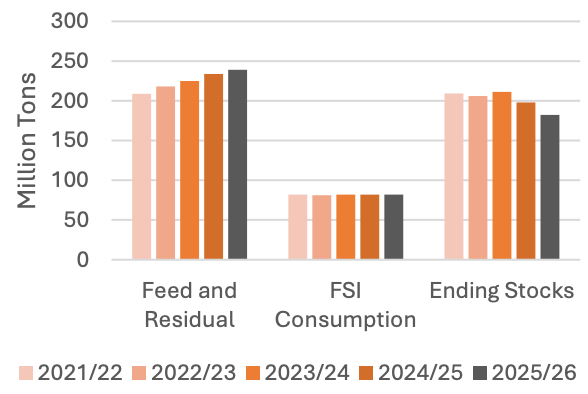
Рисунок 9. Китайский импорт (октябрь-сентябрь)
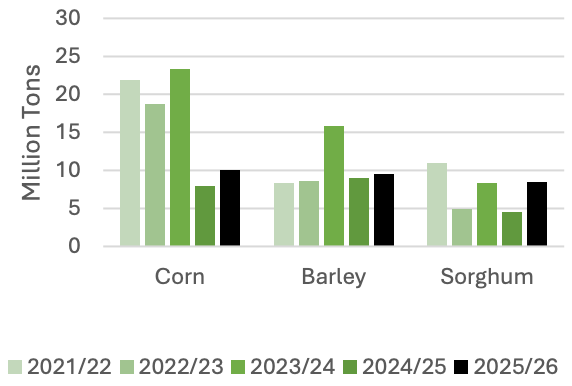
Китайский импорт кукурузы, ячменя и сорго, по прогнозам, составит 28,0 млн тонн в 2025/26 гг. по сравнению с пересмотренной оценкой на 2024/25 гг. в связи с увеличением импорта кукурузы, сорго и ячменя.
— Импорт кукурузы и сорго составит 10,0 млн тонн и 8,5 млн тонн соответственно, что выше прогноза на 2024/25 год в связи с перспективой импорта энергетических кормов из США.
— Импорт ячменя прогнозируется на уровне 9,5 млн тонн по сравнению с пересмотренной оценкой на 2024/25 год. Ожидается, что более значительный рост поставок ячменя ключевым торговым партнерам будет поддерживать спрос на ячмень.
При минимальном росте производства кукурузы, снижении начальных запасов и незначительном росте объемов импорта увеличение внутреннего потребления кукурузы в основном поддерживается дальнейшим сокращением запасов. В результате ожидается, что конечные запасы кукурузы сократятся на 8 % до 182,2 млн метрических тонн по сравнению с прогнозом на 2024/25 год. Ожидается, что потребление кукурузы на корма и остатки увеличится на 2 процента до 239,0 миллионов метрических тонн, в то время как потребление кукурузы на продовольствие, семена и в промышленности останется на прежнем уровне.
Импорт кукурузы в Мексику прогнозируется на уровне 25,0 млн тонн, что соответствует уровню 2024/25 года. Поскольку ожидается, что Китай продолжит отступать с мирового рынка кукурузы, Мексика вновь станет крупнейшим мировым импортером кукурузы. Внутреннее производство, как ожидается, останется ниже среднего исторического уровня, хотя и несколько улучшится по сравнению с предыдущими двумя годами. Мексика производит преимущественно белую кукурузу и импортирует в основном желтую кукурузу для кормов и промышленных целей.
Импорт кукурузы в Японию прогнозируется на уровне 15,5 млн тонн. Импорт кукурузы в Южную Корею также не изменится и составит 11,5 млн тонн. На Тайване прогнозируется умеренный рост импорта кукурузы на 150 000 тонн до 4,55 млн тонн, что связано с незначительным увеличением спроса на корма.
Рисунок 10. Импорт кукурузы (октябрь-сентябрь)

Импорт кукурузы из Европейского Союза прогнозируется на уровне 20,5 млн тонн, что на 500 000 тонн больше, чем в предыдущем году. Внутреннее производство кукурузы, по прогнозам, будет несколько выше, чем в 2024/25 году, но перевалка будет ниже. Потребление кукурузы на корм и остатки незначительно снизилось, но более крупные поставки пшеницы и ячменя на корм более чем компенсируют незначительное снижение.
Импорт кукурузы в Южную Азию в 2025/26 году вырастет на 15 процентов до 3,1 миллиона тонн. Импорт кукурузы в Индию в 2025/26 году прогнозируется на уровне 850 000 тонн, что значительно выше предыдущего прогноза. Рост спроса на корма для животных и государственная политика в отношении этанола способствуют тому, что потребление превышает рост внутреннего производства. Импорт кукурузы в 2024/25 гг. оценивается в 500 000 тонн, что ниже 839 000 тонн в предыдущем году, в связи с рекордным уровнем производства. В Бангладеш импорт прогнозируется на уровне 200 000 тонн до 1,5 млн тонн в 2025/26 году в связи с восстановлением внутреннего спроса, а в Шри-Ланке импорт кукурузы прогнозируется на прежнем уровне, так как небольшой рост спроса на корма компенсируется увеличением внутренних поставок.
В 2025/26 году импорт кукурузы в Юго-Восточную Азию вырастет на 2 %, до 19,4 млн тонн. Импорт кукурузы во Вьетнам увеличится на 500 000 тонн до 13,0 млн тонн по сравнению с пересмотренной оценкой на 2024/25 год, так как устойчивые поставки в Аргентине, являющейся ключевым партнером, и более низкие мировые цены на кукурузу продолжают поддерживать рост импорта, который поддерживает растущий спрос на корма в стране. На основе оценки данных, полученных от правительства Филиппин, прогноз потребления кукурузы на 2024/25 и 2025/26 годы был пересмотрен в сторону увеличения до 4,2 млн тонн. Рекордный уровень импорта, прогнозируемый на 2025/26 год, вероятно, поддержит рост потребления кормов для животных из года в год и восстановление запасов, которые в 2024/25 году упали до 10-летнего минимума.
Отдельные экспортеры (1 000 тонн)
| Страна | Культура | 2024/25 | 2025/26 | Изменение | Причина |
| Аргентина | Ячмень | 2 900 | 3 000 | 100 | Повышенный спрос со стороны партнеров с Ближнего Востока и Северной Африки |
| Кукуруза | 36 500 | 37 000 | 500 | Увеличение урожая за счет восстановления площадей | |
| Сорго | 1 700 | 1 500 | -200 | Меньший урожай | |
| Австралия | Ячмень | 7 000 | 6 700 | -300 | Меньшие поставки из года в год |
| Сорго | 2 200 | 2 500 | 300 | Увеличение экспорта в связи с ослаблением поставок конкурентов и тарифов на американское сорго | |
| Бразилия | Кукуруза | 41 000 | 42 000 | 1 000 | Немного больший урожай, но внутренний спрос останется высоким |
| ЕС | Ячмень | 6 100 | 6 800 | 700 | Более крупный урожай |
| Парагвай | Кукуруза | 2 900 | 3 100 | 200 | Восстановление урожая в июне 2025 г. 2-й урожай кукурузы способствует увеличению экспорта |
| Южная Африка | Кукуруза | 2 100 | 2 000 | -100 | Ожидается снижение спроса со стороны региональных партнеров при нормальной погоде; восстановление запасов |
| Украина |
Ячмень | 2 800 | 3 500 | 700 | Акцент на экспорт, так как кукуруза заменит более низкий уровень кормления ячменем |
| Кукуруза | 22 000 | 24 000 | 2 000 | Более крупный урожай | |
| США |
Кукуруза | 66 000 | 68 000 | 2 000 | Рекордное производство, если оно будет реализовано, приведет к обильным экспортным поставкам |
| Сорго | 2 200 | 6 000 | 3 800 | Перспектива импорта энергетических кормов Китаем |
Рисунок 11. Экспорт кукурузы (октябрь-сентябрь)
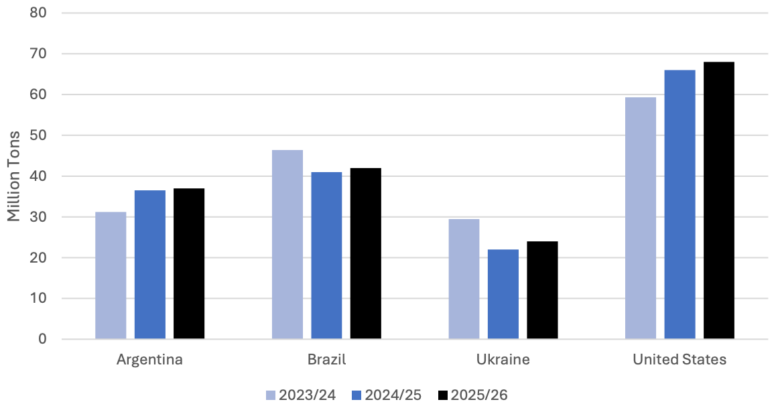
Экспорт кукурузы из США увеличится на 2,0 млн. тонн до 68,0 млн. тонн, что станет вторым по величине уровнем экспорта за всю историю. Если ожидания по площади и урожайности оправдаются, то в 2025/26 году в США впервые будет собран урожай кукурузы свыше 400 миллионов тонн. Обильные поставки должны сделать американскую кукурузу конкурентоспособной на мировом рынке. Поскольку спрос на импорт зерна из Китая несколько улучшился, но все же снизился по сравнению с прошлыми годами, ожидается, что Соединенные Штаты будут поддерживать активную торговлю с другими частями света.
Производство сорго в США увеличится на 3,8 миллиона тонн по сравнению с пересмотренным прогнозом на 2024/25 год и составит 6,0 миллиона тонн. Ожидается, что увеличение площадей и урожайности будет способствовать росту производства, что поддержит перспективы увеличения импорта Китаем энергетических кормов из США.
Кукуруза в Бразилии выросла на 1,0 млн тонн до 42,0 млн. С учетом пересмотренного прогноза производства на 2024/25 гг. ожидается, что в 2025/26 гг. производство в Бразилии вырастет незначительно за счет увеличения площадей. Однако ожидается, что внутренний спрос на кукурузу, особенно в быстро развивающейся отрасли производства этанола, будет оставаться высоким и сдерживать экспортные поставки.
Прогноз производства кукурузы в Аргентине составляет 37,0 млн тонн, что на 0,5 млн тонн выше пересмотренного прогноза на 2024/25 год. Хотя до конца 2025 года прогнозируется более низкий экспорт из-за ограниченных экспортных поставок, ожидается, что улучшение борьбы с вредителями будет способствовать восстановлению производства кукурузы нового урожая (начиная с марта 2026 года), что увеличит экспортные поставки. Прогнозируется рост экспорта ячменя за счет восстановления спроса со стороны партнеров на Ближнем Востоке и в Северной Африке, в то время как экспорт сорго, как ожидается, снизится из-за более низкого производства.
Производство кукурузы в Украине увеличилось на 2,0 миллиона тонн по сравнению с предыдущим годом и составило 24,0 миллиона тонн. Прогнозируется рост производства на 14% за счет увеличения площадей и урожайности, что улучшит экспортные поставки. Засуха в 2024/25 году значительно сократила производство кукурузы в Черноморском регионе, что привело к снижению экспорта и дефициту запасов. Ожидается, что с восстановлением предложения Украина несколько увеличит экспорт, в основном в страны Европейского союза, и останется главным поставщиком кукурузы в этот блок.
Производство кукурузы в Южной Африке снизилось на 100 000 тонн до 2,0 млн. Хотя прогнозируется небольшой рост производства при нормальных погодных условиях, ожидается, что ЮАР завершит текущий маркетинговый год со значительно сокращенными конечными запасами, поскольку она удовлетворила спрос региональных торговых партнеров, пострадавших от засухи, несмотря на собственную засуху и сокращение производства. При нормальных погодных условиях в регионе в 2025/26 году ожидается, что Южная Африка будет меньше экспортировать и использовать дополнительное производство для поддержки внутреннего потребления и восстановления запасов.
Австралийский ячмень снизится на 500 000 тонн до 6,7 млн тонн по сравнению с пересмотренным прогнозом на 2024/25 год из-за сокращения экспортных поставок. Несмотря на устойчивый спрос со стороны азиатских рынков, ограниченные запасы после двух лет высокого спроса и ожидаемое снижение производства, скорее всего, ограничат экспорт ячменя из Австралии в 2025/26 году. Экспорт сорго из Австралии прогнозируется на уровне 300 000 тонн до 2,5 млн тонн в связи с ростом производства и снижением экспортных поставок.
ОБЗОР НА 2024/25 ГГ.
В этом месяце прогнозируется рост мирового производства, так как увеличение урожая в Бразилии, Уругвае, Бенине и Кот-д’Ивуаре более чем компенсирует сокращение в Анголе, Пакистане и Таиланде. В этом месяце прогнозируется снижение объемов мировой торговли, так как увеличение экспорта из США, Бирмы и Парагвая более чем компенсируется сокращением экспорта в Аргентину. Прогноз мирового импорта в этом месяце повышается, так как повышение ставок для Зимбабве, Южной Африки, Ливана и Марокко перевешивает сокращение для Бангладеш, Тайваня и Мозамбика. Средняя цена на фермах США за сезон не изменилась и составляет 4,35 доллара за бушель.
ЦЕНЫ НА КУКУРУЗУ
Мировые: После апрельского WASDE экспортные предложения Аргентины, Бразилии и США снизились, в то время как предложения Украины выросли. Предложения Аргентины снизились на $12 за тонну до $207, а Бразилии — на $16 за тонну до $207, поскольку конкурентные предложения США привели к снижению цен. Заявки США снизились на $6/тонна до $208 на фоне снижения спроса с высоких уровней предыдущих месяцев. Предложения Украины выросли на $8/тонна до $248, так как ограниченные поставки старого урожая продолжают способствовать росту цен.
Рисунок 12. Отдельные экспортные предложения, FOB

ИЗМЕНЕНИЯ В ТОРГОВЛЕ В 2024/25 ГОДУ (1 000 ТОНН)
| Страна | Культура | Экспорт/Импорт | Предыдущая оценка | Текущая оценка | Изменение | Причина |
| Аргентина | Кукуруза | Экспорт | 38 500 | 36 500 | -2 000 | Рост экспорта из США |
| Сорго | Экспорт | 1 500 | 1 700 | 200 | Поставки по конкурентоспособным ценам | |
| Бангладеш | Кукуруза | Импорт | 1 500 | 1 300 | -200 | Слабая торговля на сегодняшний день |
| Бирма | Кукуруза | Экспорт | 2 400 | 2 600 | 200 | Более крупный урожай |
| ЕС | Ячмень | Импорт | 1 400 | 1 100 | -300 | Темпы торговли, больший урожай на конец года |
| Иран | Ячмень | Импорт | 1 800 | 2 300 | 500 | Увеличение российского экспорта |
| Ливан | Кукуруза | Импорт | 500 | 750 | 250 | Темпы торговли |
| Ливия | Ячмень | Импорт | 600 | 850 | 250 | Более крупный черноморский экспорт |
| Марокко | Кукуруза | Импорт | 2 700 | 2 900 | 200 | Сильный импорт на сегодняшний день |
| Парагвай | Кукуруза | Экспорт | 2 700 | 2 900 | 200 | Более крупный урожай текущего года |
| Россия | Ячмень | Экспорт | 2 800 | 3 200 | 400 | Предполагаемая торговля за год до настоящего времени |
| Саудовская Аравия | Ячмень | Импорт | 3 000 | 3 500 | 500 | Торговля на сегодняшний день |
| Южная Африка | Кукуруза | Импорт | 550 | 850 | 300 | Торговля на сегодняшний день и объявленные продажи импорта |
| Турция | Ячмень | Экспорт | 650 | 1 150 | 500 | Увеличение экспорта в Ирак |
| Украина | Ячмень | Экспорт | 2 300 | 2 800 | 500 | Более высокое производство в в прошлом году |
| США | Кукуруза | Экспорт | 65 000 | 66 000 | 1 000 | Сильные продажи и поставки в апреле |
| Вьетнам | Ячмень | Импорт | 500 | 300 | -200 | Темпы торговли |
| Зимбабве | Кукуруза | Импорт | 850 | 1 150 | 300 | Темпы торговли |
USDA. Кормовые культуры: мировые рынки и торговля на 10 апреля 2025
Ваш комментарий
|
|
|