|
Обзоры
|
https://exp.idk.ru/analytics/review/usda-pshenica-mirovye-rynki-i-torgovlya-na-9-aprelya-2020/514830/
|
Рекордные мировые запасы пшеницы и риса
В свете пандемии COVID-19 возникли опасения по поводу продовольственной безопасности. Некоторые страны приняли меры, ограничивающие торговлю, в то время как другие объявили тендеры на дополнительные закупки. Следовательно, цены выросли как на пшеницу, так и на рис, хотя мировые запасы находятся на рекордных уровнях, а соотношение запасов к потреблению — на самом высоком уровне в истории.
Пшеница. Мировое производство пшеницы оценивается на рекордно высоком уровне в 2019/20 году. Крупные производители, такие как Китай, Европейский Союз, Индия, Россия и США, производят на уровнях, которые более чем достаточны для удовлетворения растущего мирового спроса. Кроме того, сбор урожая пшеницы в основных странах-производителях Северного полушария начнется всего через несколько месяцев.
Рисунок 1. Мировые остатки пшеницы и производство.
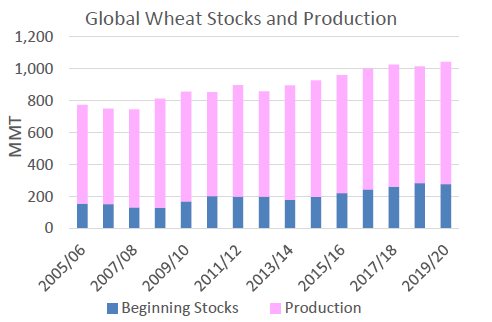
Конечные остатки пшеницы также прогнозируются на рекордном уровне, причем в Китае хранится около половины мировых остатков. Кроме того, Индия, третий по величине производитель в мире, имеет прогнозируемые конечные остатки на уровне 7-летнего максимума после нескольких последовательных лет высоких урожаев. Топ-восемь мировых экспортеров пшеницы содержат около 20 процентов мировых остатков. Хотя прогнозируется, что конечные остатки этих экспортеров сократятся в 2019/20 г., они находятся на уровне, достаточном для поддержки прогнозируемой торговли.
Рис. Несмотря на то, что уровень производства в нескольких регионах снизится по сравнению с прошлым годом, мировой урожай риса в 2019/20 г. по-прежнему ожидается на высоком уровне, причем объем производства снизится всего примерно на полпроцента по сравнению с предыдущим годом. Производство в Юго-Восточной Азии снижено из-за последствий засухи в регионе, особенно в Таиланде и Вьетнаме. Производство в Китае немного снижено, но правительство поощряет раннюю посадку риса урожая 2020/21 года. Производство в Западном полушарии снижено в основном из-за сокращения урожая в США прошлым летом. Частично это снижение компенсируется более крупным урожаем в Индии, втором по величине производителе в мире.
Рисунок 2. Мировые остатки риса и производство
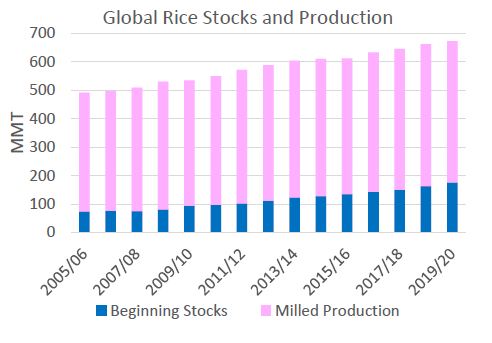
Даже с учетом сокращения объема производства общие запасы увеличились по сравнению с предыдущим годом из-за рекордных начальных остатков. Остатки особенно высоки в Китае и Индии, которые являются крупнейшими экспортерами. Несмотря на беспокойство на рынке и некоторое снижение производства в Юго-Восточной Азии, конечные остатки на 2019/20 год по-прежнему прогнозируются на 3 процента выше, чем конечные остатки 2018/19 года.
Хотя были приняты некоторые ограничивающие торговлю меры, мировые запасы пшеницы и риса находятся на рекордных уровнях и достаточно велики для удовлетворения мирового спроса.
Прогноз для рынка пшеницы на 2019/20 год
Мировое производство практически не изменилось, в то время как мировое потребление снижено в основном за счет сокращения потребления на продовольствие, семена и в промышленности (FSI) в Индии, а также сокращения кормового и остаточного потребления в Китае и Европейском союзе. Мировая торговля немного снижена в связи с уменьшением импорта в Японию, Бразилию и Узбекистан. Ожидается, что увеличение экспорта Европейского Союза компенсирует сокращение поставок из России. Экспорт США незначительно снижен, а прогнозируемая средняя цена на ферме в США повышена на 0,05 долл. США за бушель до 4,60 долл. США.
Цены на внутреннем рынке США
Рисунок 3. Динамика экспортных цен FOB в США.

Цены на большинство сортов пшеницы в США выросли в марте при поддержке высокого внутреннего спроса и больших продаж Hard Red Winter (HRW) в Китай. В условиях продолжающегося распространения COVID-19 потребители запаслись продуктами из пшеницы, что обеспечило краткосрочный рост цен на пшеницу. HRW подскочила на 18 долларов за тонну до 240 долларов. Soft Red Winter (SRW) выросла на 10 долл. / т до 249 долл., поскольку запасы остаются крайне ограниченными. К концу месяца цены на HRW и SRW немного снизились с максимумов, достигнутых несколькими днями ранее. Hard Red Spring (HRS) выросла на 6 долларов за тонну до 262 долларов. С другой стороны, Soft White Winter (SWW) снизилась на 1 долл. / т до 232 долл., что обусловлено ослаблением темпов экспортных продаж.
Цены на мировом рынке
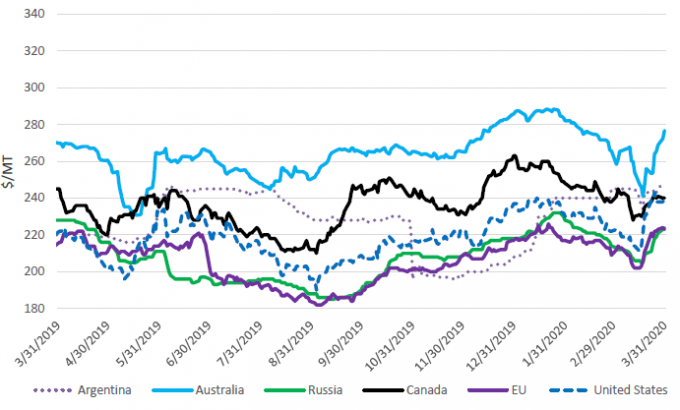
Цены всех основных экспортеров выросли в течение марта, подкрепленные слухами о потенциальном дефиците. Дискуссии вокруг потенциальных ограничений на экспорт и накопления запасов со стороны импортеров поддержали цены. Цены в России подскочили из-за снижения внутренней доступности и ожидаемых экспортных ограничений, однако рост цен сдерживался ослаблением рубля. Цены в ЕС взлетели еще выше на фоне сохраняющегося высокого спроса. Цены на HRW в США резко выросли, снизив свою конкурентоспособность по сравнению с Россией и ЕС. Цены в Канаде выросли незначительно, достигнув паритета с HRW после удержания премии в течение нескольких месяцев. Транспортные проблемы в Канаде начинают ослабевать, что может спровоцировать более высокие темпы поставок в последующие месяцы. Цены в Аргентине и Австралии выросли еще больше благодаря сезонному ограничению предложения.
Цены основных экспортеров пшеницы на конец месяца

Рисунок 4. Динамика международных экспортных цен FOB.
Последствия COVID-19 – ограничения на экспорт пшеницы
Рисунок 5. Прогноз экспорта.
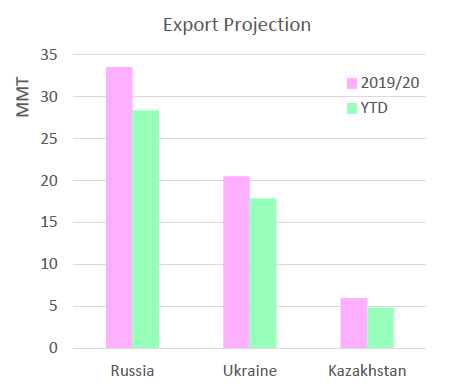
Рисунок 6. Производство экспортеров против потребления (2019/20)
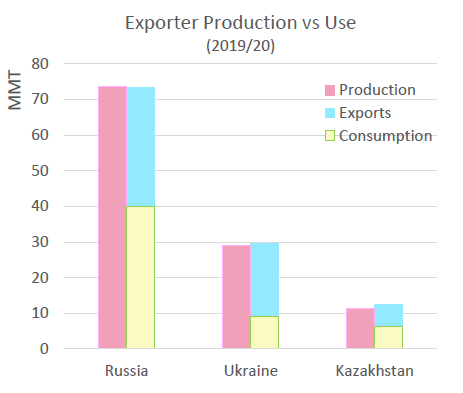
По мере роста озабоченности по поводу пандемии COVID-19, продовольственная безопасность и обеспеченность основными продовольственными зерновыми стали глобальным приоритетом. Несмотря на достаточные мировые запасы и предстоящий сезон сбора урожая, несколько ключевых экспортеров ввели различные формы торговых ограничений для повышения внутренней продовольственной безопасности. В частности, Россия, Украина и Казахстан наложили ограничения на экспорт пшеницы (среди прочих товаров) на период с апреля по июнь 2020 года, что создало обеспокоенность по поводу поставок в регионе и мире.
Экспортные ограничения:
Россия ввела экспортную квоту, которая ограничивает общий объем экспорта зерна в страны, не входящие в Евразийский экономический союз (ЕАЭС), 7 миллионами тонн для пшеницы, кукурузы, ячменя и ржи до июня 2020 года. Россия экспортировала более 28 миллионов тонн пшеницы на сегодняшний день, и ожидается, что в течение периода действия квоты будет экспортировано еще около 5 миллионов тонн. При прогнозируемом экспорте кукурузы, ячменя и ржи в этот период на уровне примерно 2 млн. тонн, общий прогнозируемый экспорт зерна не превысит установленную квоту.
Украина установила квоту на экспорт пшеницы на текущий торговый год в размере 20,2 млн. тонн. На сегодняшний день Украина экспортировала около 18 миллионов тонн пшеницы. Прогноз Министерства сельского хозяйства США в размере 20,5 млн. тонн, включая пшеничную муку, оставляет примерно 2,5 млн. тонн экспорта на оставшиеся 3 месяца года.
Казахстан сперва установил запрет на экспорт пшеничной муки, но вскоре отменил его и ввел ежемесячную экспортную квоту. Начиная с этого месяца, Казахстан разрешает максимальную месячную квоту в 200 000 тонн пшеницы и 70 000 тонн пшеничной муки на экспорт.
Несмотря на эти экспортные ограничения, прогнозы USDA для Украины и Казахстана остаются неизменными из-за темпов экспорта выше среднего в течение первых 3 кварталов 2019/20 г., которые компенсируются более медленными, чем ожидалось, объемами экспорта в последнем квартале. Российский экспорт снижен из-за более медленных темпов в последние месяцы и сокращения торговли, ожидаемого в четвертом квартале. С другой стороны, пшеница ЕС стала конкурентоспособной по цене при достаточных запасах, что привело к значительному росту экспорта на сегодняшний день. Ожидается, что в последнем квартале Европейский Союз продолжит экспорт темпами выше среднего, наравне с Россией в качестве крупнейшего мирового экспортера пшеницы. Оптимизм в отношении окончания 3-летней засухи привел к более высоким, чем ожидалось, объемам экспорта еще одного крупного поставщика — Австралии.
Рисунок 7. Влияние на основные рынки импорта
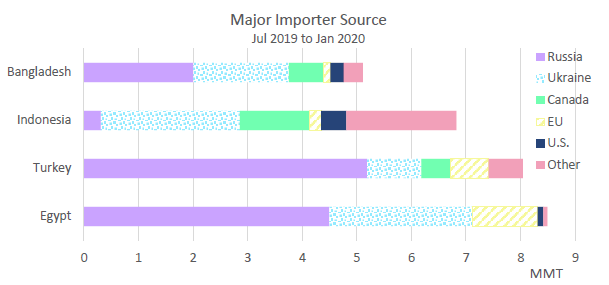
Россия и Украина являются основными экспортерами на чувствительные к цене рынки, такие как Индонезия, Египет, Бангладеш и Турция, которые легко могут перейти к другим поставщикам. Индонезия, второй по величине импортер в мире, диверсифицировала своих поставщиков и может легко импортировать у ряда других экспортеров, таких как Австралия, которая исторически являлась ее крупнейшим поставщиком. Египет, крупнейший импортер пшеницы в мире, обеспечивает большую часть своих поставок из России и Украины, но также импортирует из Европейского Союза, когда цены там конкурентоспособны. Аналогичным образом Бангладеш импортирует в основном из России и Украины, но также пользуется услугами других экспортеров, таких как Соединенные Штаты и Канада. Турция также является крупным импортером российской пшеницы. Высокие темпы импорта в первые три квартала увеличили ее запасы и стимулировали экспорт муки.
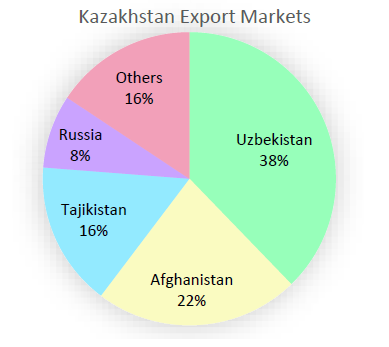
Как страна, не имеющая выхода к морю, Казахстан стал основным поставщиком в своем регионе, особенно для Узбекистана, Афганистана и Таджикистана, которые в значительной степени зависят от казахской пшеницы и пшеничной муки. Поскольку ежемесячный объем экспорта Казахстана ограничен 200 000 тонн пшеницы и 70 000 тонн муки, эти рынки могут столкнуться с потенциальной нехваткой, и им придется обратиться к соседним поставщикам, таким как Турция для импорта муки и Европейский союз для импорта пшеницы. Импорт для Узбекистана и Таджикистана пересмотрен в сторону уменьшения в связи с более медленным темпом на сегодняшний день и из-за возможных торговых ограничений Казахстана.
Рисунок 8. Экспортные рынки Казахстана.
Введение ограничений
В условиях быстро меняющейся глобальной обстановки COVID-19 породил озабоченность по поводу внутренней продовольственной безопасности и скачков цен. Тем не менее, текущие мировые запасы пшеницы и продуктов ее переработки более чем достаточны, причем более крупные поставки ЕС по конкурентоспособным ценам компенсируют сокращение экспорта России.
Импорт пшеницы в Турцию стремительно растет на фоне повышения спроса и уменьшения урожая
Рисунок 9. Импорт и экспорт Турции.
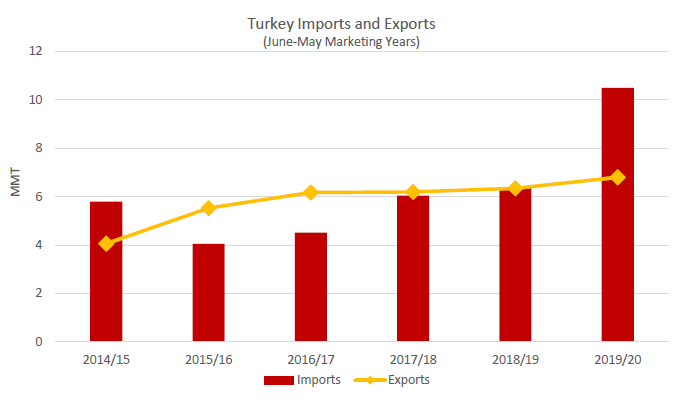
Прогнозируется, что импорт пшеницы в Турцию вырастет более чем на 60 процентов в 2019/20 году до рекордных 10,5 млн. тонн. Более 75 процентов этого прогноза уже рассчитано по торговым данным за июнь-февраль. Активный импорт обусловлен ростом потребления, сокращением внутренних запасов и изменениями в государственной политике.
В последние годы спрос в Турции имел тенденцию к росту из-за присутствия большого числа сирийских беженцев, которые сильно зависят от основных продуктов питания, таких как хлеб. Кроме того, в связи с тем, что в последнее время наблюдается отрицательный рост ВВП (до COVID) и снижением покупательской способности, потребление основных продуктов питания, таких как хлеб и макаронные изделия, увеличивается. В сочетании со снижением внутреннего производства этот рост спроса привел к росту импорта.
Турция также является крупным экспортером муки и макаронных изделий с рекордным экспортным спросом в этом году. Ее режим внутренней переработки позволяет беспошлинно ввозить пшеницу, если она подлежит переработке и реэкспорту. Поскольку политика импорта основана на последующем экспортном спросе, для импорта Турции характерным является отражение ее экспорта. Однако в 2019/20 году, как ожидается, импорт Турции значительно превысит экспорт из-за активных закупок турецкой зерновой платой (так называемой TMO). TMO сократила свои внутренние закупки, когда рыночные цены выросли из-за низкого урожая и обесценивания турецкой лиры. Чтобы сдержать цены, ТМО беспошлинно ввезла несколько миллионов тонн пшеницы. Ожидается, что даже при более высоком внутреннем потреблении и экспорте Турция сохранит повышенный уровень остатков в этом году из-за агрессивных темпов импорта TMO.
Изменения на мировом рынке в 2019/20 МГ (тыс. тонн)
| Страна | Экспорт/ импорт | Предыдущая оценка | Текущая оценка | Изменение | Причина |
| Австралия | Экспорт | 8 200 | 8 500 | 300 | Высокие темпы экспорта |
| Европейский Союз | Экспорт | 32 000 | 33 500 | 1 500 | Высокие темпы торговли на сегодняшний день, снижение конкуренции со стороны России |
| Россия | Экспорт | 35 000 | 33 500 | -1 500 | Низкие темпы экспорта, экспортные ограничения в период с апреля по июнь 2020 |
| США | Экспорт | 27 500 | 27 100 | -400 | Замедление темпов экспортных продаж |
| Бразилия | Импорт | 7 300 | 7 100 | -200 | Внутренний спрос сокращен в свете высоких цен (слабый курс валюты) |
| Япония | Импорт | 5 900 | 5 600 | -300 | Снижение внутреннего спроса |
| Марокко | Импорт | 4 800 | 5 100 | 300 | Ожидание высокого спроса в свете уменьшения ожидаемого будущего (2020/21) урожая |
| Узбекистан | Импорт | 3 000 | 2 700 | -300 | Низкие темпы торговли на сегодняшний день, экспортные ограничения Казахстана |
Предыдущий отчет от 10 марта 2020 года.
Рекомендуем также: